Még a hitelkérelem előtt

Ahogyan a bank látja a cégét.

A CF Index Riport nem csak megmutatja, hanem érthetően el is magyarázza, mit lát a vállalkozásáról egy bank – így pontosan látni fogja a cége erősségeit és gyenge pontjait banki szemmel. Egyetlen adószám megadásával, percek alatt.

Ingyenes · csak adószám · 2 perc · kötelezettség nélkül

Banki mutatószámokon alapuló 5 pilléres értékelés Ágazati összehasonlítások Elérhető konstrukciók Szöveges magyarázatok
74/100
✓ Megfelelő – bankképes profil
KorlátozottFejleszthetőMegfelelőKiváló
5 pilléres értékelés
Jövedelmezőség
Adósságszolgálat
Tőkeerő
Méret & stabilitás
Növekedési trend
A negatív információk levonásként
Közérthető magyarázat
2 perc alatt
Ingyenes előnézet

A pontszám. Általános banki hitelezői logika és mutatószámok alapján értékeljük vállalkozása hitelképességét – hozzá érthető magyarázatokkal.

Az öt pillér. Mindegyikhez négyrétegű magyarázat jár: mit mér · miért fontos a banknak · mit jelent az Ön hitelkérelmére · mit tehet.

A magyarázat. Nem számhalmazt kap. Minden mutatóhoz egy mondat arról, mit jelent, és miért nézi a bank.

A probléma, amit megold

A legtöbb vállalkozó csak találgatja, mennyire hitelképes a cége.

A hibák pedig a legrosszabbkor, a hitelbírálatnál derülnek ki.

  • A banknál van a helyzeti előny A bank már a nulladik lépésnél átfogó képet lát a vállalkozásáról – szinte mindent tud Önről, mielőtt egyáltalán leülnének tárgyalni.Következmény: így érdemben nem tud felkészülni a forrásszerzésre.
  • Nem tudja, hogyan látja a bank a vállalkozását A legtöbb vállalkozó a saját szemszögéből látja a cégét. A bank viszont teljesen más logika alapján értékel.Következmény: kiszolgáltatott helyzetbe kerül, és nem tudja előre, mire számíthat a hitelbírálat során.
  • Csak akkor derülnek ki a problémák, amikor már pénzre lenne szükség Gyakori, hogy egy vállalkozás csak a hitelkérelem benyújtásakor szembesül a gyenge pontjaival.Következmény: elutasítás, kisebb hitelösszeg vagy kedvezőtlenebb feltételek.
  • Nem tudja, mely mutatókat figyelik a finanszírozók Árbevétel, eredmény, saját tőke, eladósodottság, ágazati kockázatok – de ezek súlya nem egyforma.Következmény: a vállalkozó sokszor rossz helyen próbál javítani, miközben a valódi kockázat érintetlen marad.
  • Nincs objektív visszajelzés a cég pénzügyi állapotáról A könyvelés elsősorban a múltat mutatja meg. A finanszírozók viszont a jövőbeni kockázatokat keresik.Következmény: nehéz megítélni, hogy a vállalkozás valóban hitelképes-e.
  • Nem tudja, mennyire finanszírozható a cége Sok vállalkozó azt sem tudja, hogy jelenlegi állapotában egyáltalán jogosult lehet-e beruházási hitelre, forgóeszköz hitelre vagy támogatott konstrukcióra.Következmény: kihagyott lehetőségek vagy felesleges körök a bankoknál.
A CF Index erre ad választ 1 / 6

Megmutatja, hogyan látják a finanszírozók a vállalkozását.

  • 0–100 pontos CF Index, banki értékelési logika szerint
  • Öt pillér külön pontszámmal és magyarázattal
  • Banki szemléletű vezetői összefoglaló a riport elején
A CF Index erre ad választ 2 / 6

Elmagyarázza, mit szeret és mit nem szeret a bank.

  • Minden mutatóhoz közérthető magyarázat, nem pénzügyi zsargon
  • Mi erősíti és mi gyengíti a képet a cégéről
  • Mire fog a bank rákérdezni a tárgyaláson
A CF Index erre ad választ 3 / 6

Segít felkészülni a hitelfelvételre még azelőtt, hogy pénzre lenne szüksége.

  • A gyenge pontok a kérelem benyújtása előtt derülnek ki
  • Konkrét teendők a banki beszélgetésig
  • K.O. szűrők: ami azonnali elutasítást okozna
A CF Index erre ad választ 4 / 6

Azonosítja a legfontosabb kockázatokat.

  • Öt pillér súlyozva – melyik mennyit nyom a latban
  • Ágazati kockázati besorolás a cég TEÁOR-száma alapján
  • Nettó adósság / EBITDA a banki limithez mérve
A CF Index erre ad választ 5 / 6

Objektív képet ad a cég pénzügyi állapotáról.

  • Nyilvános beszámolóadatokból számolva, nem érzésre
  • Három lezárt év trendje, nem egyetlen kiugró év
  • Az évközi csomagban a mai állapot is látszik
A CF Index erre ad választ 6 / 6

Megmutatja, mennyi finanszírozás férne bele ma.

  • Becsült finanszírozási sáv a cég adatai alapján
  • Melyik konstrukció jöhet szóba: beruházási, forgóeszköz, támogatott
  • Mi kell ahhoz, hogy ez a sáv tágabb legyen

Kinek szól

Kinek készült a CF Index Riport?

A CF Index Riport azoknak a vállalkozásoknak készült, akik szeretnék még a banki tárgyalások előtt objektíven látni, hogyan értékeli cégüket egy finanszírozó szemlélete szerint a piac.

A riport különösen hasznos, ha…

1

Hitelfelvétel előtt áll vagy korábban elutasították a bankok

2

Fejlesztés előtt szeretné felmérni cége pénzügyi helyzetét

3

Tudni akarja, milyen erősnek számít vállalkozása banki szemmel

Kinek nem tudjuk elkészíteni? A riport kettős könyvvitelt vezető társaságokra készül – Bt., Kft., Zrt. és más gazdasági társaság. Egyéni vállalkozónál (SZJA szerinti adózás, KATA) nincs mérleg és saját tőke, ezért az általunk használt banki mutatószámok nem számíthatók ki.

Finanszírozhatósági Felkészülési Index

Mire épül a CF Index Riport?

Két kockázati index – egy belső és egy külső –, ezekből áll össze a finanszírozhatósági kép.

01 · Belső vállalati stabilitás

Cégspecifikus kockázat

A vállalkozás pénzügyi egészségét, likviditását és belső stabilitását méri – azokat a mutatókat, amelyeket a bank elsőként vizsgál.

01 Cégspecifikus kockázat 02 Ágazati kockázat Index 03 Finanszírozhatósági Index CF Index 0 – 100 pont

02 · Külső környezeti nyomás

Ágazati kockázati besorolás

Az iparág kockázati szintjét és gazdasági kilátásait tükrözi – a bank nem csak a céget, hanem a piacát is értékeli.

03 · Banki hitelképesség

Finanszírozhatósági Index

A két előző index alapján összesített hitelképességi kép – megmutatja, hogyan pozicionálódik a cég a banki döntési logikában.

Így épül fel lépésről lépésre a teljes riport

Banki logika – átláthatóan

A bank hat kérdést tesz fel elsőként – a CF Index mindegyikre válaszol, és ennél többet is megmutat.

Ezek az elsődleges szempontok – de a riport egy teljes képet ad a cégéről, amelyet eddig csak a bank látott.

Képes-e visszafizetni a hitelt?

Az EBITDA-ból – a kamat, adó és értékcsökkenés előtti eredményből – számolja ki, hogy a működés fedezi-e az új törlesztőt a meglévő hitelek mellett.

EBITDA – és mennyi marad a törlesztő után

EBITDA
18,4 M
Törlesztő
10,2 M
Maradék
8,2 M

✓ A törlesztő kifizetése után az EBITDA 44%-a megmarad

Tartható-e az árbevétele és az eredménye?

A trendet nézi, nem egyetlen évet: egy kiugró év éppannyira kérdőjel, mint egy csökkenő.

3 éves árbevétel és eredmény trend

Árbevétel Eredmény
2022
2023
2024
308M Ft 332M Ft 358M Ft ↑

✓ Stabil növekedési trend – egészséges eredménnyel

Stabil-e a tőkepozíciója?

A saját tőke aránya megmutatja, mennyire támaszkodik a cég idegen forrásra – minél jobban, annál szűkebb a mozgástér.

Saját tőke arány & D/E ráta

Saját tőke
62%
Idegen tőke
38%

✓ Egészséges tőkeszerkezet – D/E: 0.61

Kockázatos-e az ágazata?

A besorolást nem Ön választja, hanem a bank: van szektor, ahol eleve nehezebb hitelt kapni, a cég teljesítményétől függetlenül.

Ágazati kockázati besorolás – TEÁOR alapján

Kereskedelem (TEÁOR 47) Mérsékelt
KSH megszűnési ráta 8,4% · átlagos
MNB NPL ráta 3,2% · alacsony

Levonás: −6 pt (max. −25 pt lehet)

Van rejtett kockázat a múltjában?

Végrehajtás, eltiltás, felfüggesztett adószám – nyilvános adatokból pillanatok alatt kiderül, akkor is, ha Ön nem tud róla.

K.O. szűrők – automatikus kizárók

Nincs hatályos végrehajtási eljárás
Adószám aktív, nem felfüggesztett
Nincs aktív felszámolási eljárás
Nincs csődeljárás
Kapcsolt személyek – nincs eltiltás

✓ Minden K.O. szűrőn átment – index generálódik

Mekkora a meglévő hitelek terhe?

A meglévő adósság közvetlenül szűkíti az új finanszírozás mozgásterét – a bank ezt nézi meg elsőként.

Nettó adósság / EBITDA ráta

Nettó adósság / EBITDA 2,1×
0× 4,0× limit 5×

✓ Banki limiton belül – van mozgástér

A nettó adósság / EBITDA becsült érték: évközi főkönyv hiányában az utolsó közzétett beszámoló hosszú lejáratú kötelezettségeiből, átlagos futamidővel és kamatszinttel számítva.

Nézze meg az Ön cégére, mit válaszol ezekre a kérdésekre – a pontszám és a hat válasz percek alatt megvan.

Ingyenes CF Index előnézet

Egyetlen adószám megadásával · Percek alatt

Részletek a riportból

Így fogalmaz a riport.

Nem számsorokat kap magyarázat nélkül. Az alábbiak egyetlen valódi riport öt különböző oldaláról kiragadott, szó szerinti részletek – egy 93 pontos cégről, amelytől a bank még így is két dolgot meg fog kérdezni.

Szakértői értékelés részlet · 5. és 8. oldal

„A vállalkozás pénzügyi profilja összességében kiváló: a 28,5%-os EBITDA-margin, a rendkívül magas 22,02-es DSCR és az 59,1%-os saját tőke arány mind a banki minimumok fölött teljesít, ami erős fedezetet és alacsony hitelkockázatot jelent a 200 M Ft-os beruházási hitelhez. A méret és stabilitás (46 fő, 1724 M Ft árbevétel, 6 év működés) szintén megbízható hátteret ad.

Az egyetlen figyelmeztető jel a növekedési trend: a korábbi 15,9%-os bővülés után a legutóbbi időszakban stagnálásba fordult az árbevétel, ami magyarázatra szorul a hitelkérelemben. Mindezek alapján a vállalkozás finanszírozhatósága kiemelkedően jó, a bank valószínűleg kedvező feltételekkel bírálja el a kérelmet, de érdemes a beruházási terv narratívájában konkrétan bemutatni, hogyan segíti a 200 M Ft a növekedés újraindítását.

Fő kockázat az ágazati besorolás: magas ágazati kockázat mellett a növekedési ütem 2025-ben megtorpant (+15,9%-ról −0,4%-ra), ami a bővülési pálya fenntarthatóságát kérdőjelezi meg. Ezt enyhíti, hogy az ágazati NPL alacsony, és a cég tőkeszerkezete (59,1% saját tőke arány, D/E 0,62x) jelentős tartalékot biztosít egy esetleges átmeneti visszaesésre.”
A riport nem ilyen szerkezetű. A fentiek egy-egy blokkból kiemelt részletek, az oldalszámokkal jelölve – a teljes elemzés 12 oldal, összefüggő felépítésben. Az idézetek egyetlen valódi CF Index Riportból származnak, szó szerint; a számok valósak, az ügyfél védelme érdekében csak a cég nevét nem írjuk ki. CF Index 93/100 · Kiváló · 6 éves kisvállalkozás, 1,7 Mrd Ft árbevétel, 200M Ft beruházási hitel iránti igény.

Ilyen riportot kap a saját cégéről – ugyanezzel a szerkezettel, a cége valódi számaival.

Ingyenes CF Index előnézet

Egyetlen adószám megadásával · Percek alatt

Hogyan működik

Adószámtól a kész riportig – percek alatt.

Nincs regisztráció, nincs hosszú űrlap. Három lépés, és látja a cégét a bank szemével.

1

Adja meg a cége adószámát

Nincs regisztráció, nincs hosszú űrlap – egyetlen adószám elég az induláshoz.

2

Banki szemléletű elemzés

A beszámoló nyers számai önmagukban keveset mondanak. Mi képezzük belőlük a banki mutatószámokat (EBITDA, DSCR, tőkeerő), és saját súlyozott modellel pontozzuk.

3

Kész riport, érthetően

Percek alatt megkapja a pontszámát, az erősségeit és a kockázatait – közérthető magyarázattal minden mutatóhoz.

Ingyenes CF Index előnézet

Egyetlen adószám megadásával · Percek alatt

Ügyfélvélemények

Így látják, akik már megkapták

Áttanulmányoztam a CF Index Riportot, és kellemes meglepetés volt, mennyire gyakorlatias és érthető, abszolút 5 csillagos elemzés.

Nem szépít, pontosan megmutatja, hogyan néz a cégemre egy bank a lezárt évek alapján, és miért. A pontszám mögött ott van minden mutató banki magyarázattal, érthető magyar nyelven, nem pénzügyi zsargonban.

Számomra a legértékesebb az volt, hogy nem áll meg a diagnózisnál: pontról pontra leírja, mik a gyengeségek, miért fontos ez a banknak, és konkrétan mit tudok tenni, hogy javuljon a kép. Így nemcsak azt látom, hol tartok most, hanem azt is, hol érdemes elkezdeni a felkészülést egy hitelkérelemre vagy megújításra.

Winter Ádám

Ügyvezető · WinterNET Hirdető Kft.

Sok mindenre kiterjedő, átfogó elemzés.

Érthetően magyaráz akár egy átlagos képzettséggel rendelkező vezető/tulajdonos számára is.

Nagyon reprezentatív elemzés, amiben van potenciál, és jól összefoglalja egy vállalkozás hitelképességét banki és pályázati szempontból. Ezen felül kiváló alapja lehet egy vezető döntéshozatalához.

Pál Tamás

Gazdasági vezető · Hofstadter Újház Centrum

A legteljesebb riportunk – lezárt évek + évközi adatok alapján készülő CF Index

A bank nem csak a lezárt éveket, hanem az évközi főkönyvi számokat is vizsgálja. És meg is van az oka, hogy miért.

A lezárt mérleg arról szól, hol tartott a cége decemberben. A hitelbírálat viszont arról, hogy ma mennyire bírja el az új törlesztőt. Az évközi elemzés ezt a mai képet teszi hozzá – pontosan azokból az adatokból, amelyeket a bank is elkérne a tárgyaláson.

Így épül fel a riport

1. lépés – kizáró feltételek ellenőrzése

Mielőtt bármit pontozna, a riport kiszűri azokat a tényezőket, amelyek a banknál azonnali elutasítást okoznának – nyilvános cégadatokból, automatikusan.

2. lépés – Ágazati kockázati elemzés – KSH és MNB adatok alapján

A megszűnési ráta az országos átlaghoz mérve, az ágazati növekedés és az NPL-sáv. A bank ezt a cég saját teljesítményétől függetlenül figyelembe veszi.

3. lépés – lezárt évek elemzése

Minden mutatóhoz négy rétegű magyarázat:

  1. Mit jelentenek ezek a mutatók?
  2. Miért fontos a banknak?
  3. Mit jelent a hitelkérelmére?
  4. Mit tehet?

Árbevétel- és üzemi eredmény-trend volatilitási szűrővel.

4. lépés – évközi elemzés

Mit tartalmaz:

  • Évesített árbevétel és eredmény a főkönyvből
  • Vevő- és szállítókorosítás, lejárt tételek
  • Vevő- és szállítókoncentráció (top 3 partner)
  • Likviditás, DSO, DPO, kereskedelmi ciklus
  • Évközi és lezárt évi veszteség elkülönítése

Az eredmény – pontszám és közérthető, banki szemléletű magyarázat

A négy vizsgálati kör egyetlen 0–100 pontos CF Indexbe áll össze – minden megállapításhoz közérthető magyarázattal és konkrét teendőkkel.

Negyedéves főkönyvi kivonat

Látszik, hogy idén is hozza a számokat

Ha a tavalyi jó év nem véletlen volt, azt az idei számok bizonyítják. Ha viszont gyengébb az év, jobb, ha Ön tudja meg előbb – nem a bank a tárgyaláson.

Amit ebből lát:

  • Hol tart most az árbevétel, negyedévekre bontva
  • Van-e szezonális csúcs vagy mélypont
  • Hogyan áll az idei év a lezárthoz képest

Korosított vevő- és szállítóállomány

Kiderül, kik nem fizetnek időben

A késve fizető vevők és a felhalmozódó szállítói tartozások a bank szemében likviditási kockázatok. A mérlegből ez nem látszik, az évközi analitikából igen.

Amit ebből lát:

  • Kik tartoznak Önnek, és mióta (30/60/90+ nap)
  • Mennyire függ egy-két nagy vevőtől
  • Mit érdemes rendezni még a kérelem előtt

DSO / DPO forgótőke-mutatók

Megmutatja, mennyi pénze áll a vevőknél

Ha 60 nap alatt folyik be a pénz, de 30 nap alatt fizetnie kell, a különbséget valamiből finanszírozni kell. Forgóeszközhitelnél a bank pontosan ezt nézi.

Amit ebből lát:

  • Hány nap alatt fizetnek a vevői
  • Mennyire feszített a saját fizetési fegyelme
  • Mekkora forgóeszköz-igény jön ki ebből

Az évközi adatokat a könyvelője adja meg egy bejelentkezés nélküli űrlapon – fájlokat nem kell küldenie, és Önnek nincs más teendője.

Ezért ez a legteljesebb kép

A lezárt évek megmutatják, honnan jön a cég. Az évközi adatok azt, hol tart ma. A bank is ezt a kettőt rakja össze, amikor a hitelről dönt – a riport tehát ugyanazt a képet adja a kezébe, amiből a döntés születik.

Lezárt éves riport – 25 900 Ft + ÁFA
Évközi adatokkal – 39 900 Ft + ÁFA
Megrendelem → Árak részletesen

A szakértő a riport mögött

Aki a CF Index mögött áll

A CF Index nem a semmiből jött algoritmus: valós banki hitelezői tapasztalatra épül – arra, aki belülről ismeri, mit és hogyan értékel egy bank.

Pintér Gábor

Pintér Gábor

Alapító · Finanszírozási szakértő

A CF Index megalkotója és szakmai vezetője. 2003 óta dolgozom finanszírozásban – előbb lakossági, majd 2009-től vállalati hitelezésben –, így jól ismerem a bankok általános hitelezői szempontrendszerét – hogy mit néznek, és mi alapján döntenek. Ezt a tapasztalatot építettem be a CF Indexbe: a riport azt mutatja meg, amit egy bank jellemzően lát a cégéből – közérthetően elmagyarázva.

GYIK

Gyakran ismételt kérdések

A CF Index egy banki szemléletű előminősítő riport, amely megmutatja, hogyan láthatják vállalkozását a finanszírozók. A pontszám mellett részletes magyarázatot is ad a fő erősségekről, kockázatokról és fejlesztendő területekről.

Nem. A végleges döntést minden esetben a finanszírozó hozza meg saját szabályrendszere alapján. A CF Index célja, hogy előre jelezze a várható erősségeket és kockázatokat, így felkészültebben vághat bele a forrásbevonásba.

A riport elkészítése általában néhány percet vesz igénybe, és azonnali képet ad vállalkozása finanszírozhatóságáról.

A kiindulás a cég közzétett beszámolója – a teljes verziónál évközi főkönyvvel kiegészítve – és néhány ágazati referenciaadat. Ebből azonban nem nyers számokat tálalunk: kiszámoljuk a banki mutatószámokat (EBITDA, adósságszolgálati fedezet, tőkeerő), és saját, a banki elbírálást leképező súlyozott modellel pontozzuk.

A pontszám önmagában nem cél. A riport részletesen bemutatja, mely tényezők javítják vagy rontják vállalkozása megítélését, és milyen hatással lehetnek a finanszírozási lehetőségekre.

Igen. A CF Index nemcsak hitelfelvétel előtt hasznos. Segít megérteni vállalkozása pénzügyi helyzetét, felkészülni a jövőbeli beruházásokra és időben azonosítani a kockázatokat.

A riport nemcsak a problémákat mutatja meg, hanem azok lehetséges okait is. Így pontosabban láthatja, mely területek fejlesztésével javítható vállalkozása finanszírozhatósága.

Igen. A riport részeként bemutatjuk, hogy a vállalkozás profilja alapján milyen finanszírozási irányok lehetnek relevánsak.

A hagyományos riportok adatokat mutatnak. A CF Index azt mutatja meg, hogy ezek az adatok mit jelenthetnek egy finanszírozó szemében.

A riport önállóan is használható, de lehetőséget biztosítunk arra is, hogy szakértőinkkel átbeszélje az eredményeket és a lehetséges finanszírozási lépéseket.

A legtöbb vállalkozó csak akkor szembesül a finanszírozók elvárásaival, amikor már forrást szeretne bevonni. A CF Index célja, hogy ezt a képet előre megmutassa, így a döntések nem találgatásokra, hanem tényekre épülhetnek.

Belépő riport · lezárt évek

Ezt kapja kézhez

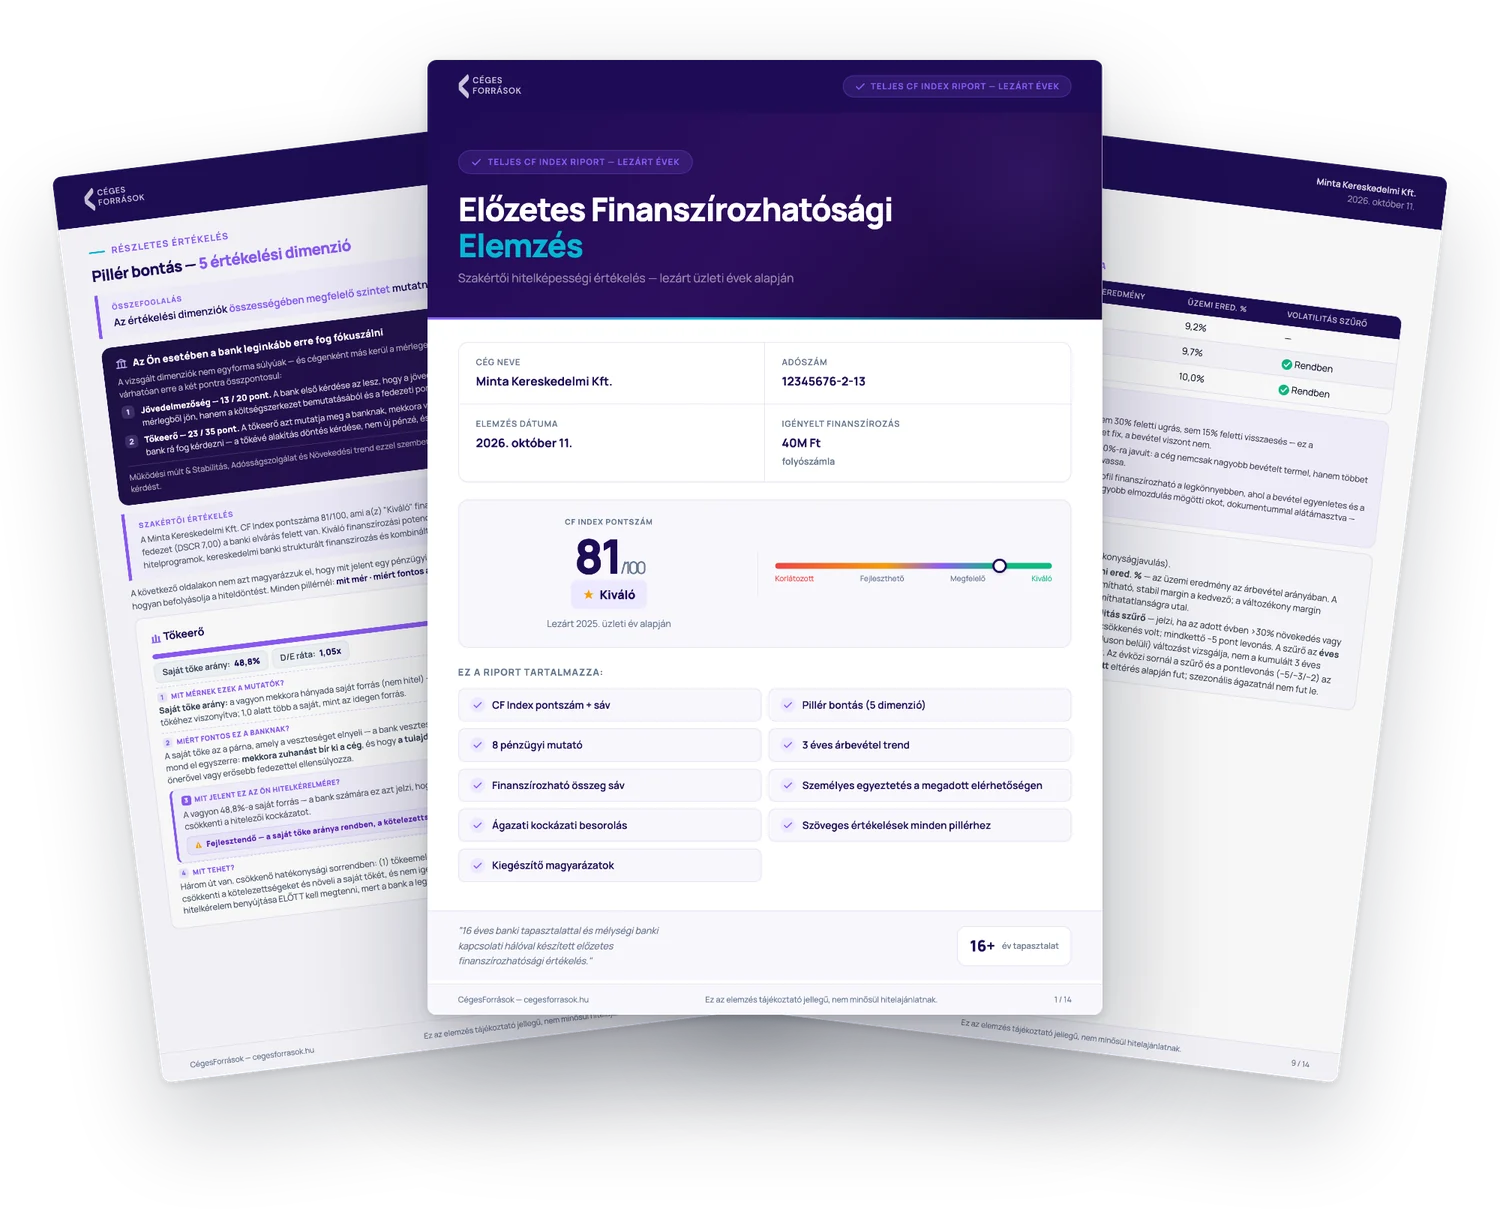
Több mint 10 oldalas, banki logika szerinti elemzés a cége lezárt üzleti éveiről: pontszám, pillérenkénti bontás, pénzügyi mutatók, finanszírozható összeg és illeszkedő programok.

Belépő CF Index riport egy kitalált minta cégről: borítólap 81 ponttal és Kiváló minősítéssel, mögötte a pillér-bontás és a pénzügyi trend oldala
Valódi Belépő riport, kitalált minta céggel.
Pillér-bontás

Öt dimenzió, mindegyikhez: mit mér, miért fontos a banknak, mit tehet.

8 pénzügyi mutató

EBITDA-marzs, DSCR, saját tőke arány, nettó adósság / EBITDA és a többi.

Finanszírozható összeg

A törlesztőképesség és az eladósodottság alapján számolt sáv.

Illeszkedő programok

Széchenyi, MFB és más konstrukciók, amelyekbe a cége belefér.

Verziók és árak

Válassza a megfelelő mélységű elemzést

Mindkét csomag díja visszatéríthető, ha a finanszírozás ügyintézését ránk bízza – a riport ára ilyenkor jóváírásra kerül.

Ingyenes
CF Index Előnézet
0Ft
 
Az alap CF Index pontszám és sáv – gyors tájékozódáshoz.
CF Index pontszám (0–100)
Minősítési sáv
K.O. státusz ellenőrzés
Szöveges összefoglaló
Pillér részletezés – zárolt
Hiteltermék ajánló – zárolt
Ingyenes elemzés
Teljes elemzés
Évközi adatokkal
39 900Ft + ÁFA
nettó ár · bruttó 50 673 Ft
✓ Ha velünk intézi a finanszírozást, a riport díját jóváírjuk.
Minden mint a lezárt verzióban, PLUSZ évközi főkönyv + korosított analitika + forgótőke-mutatók.
Mit tartalmaz az évközi elemzés?
Minden belépő funkció
Negyedéves főkönyvi kivonat elemzés (aktuális negyedévek)
Korosított vevő- és szállítóállomány
DSO / DPO forgótőke mutatók
Frissebb banki kép – aktuális teljesítmény
Személyes egyeztetés szakértővel
Megrendelés – 39 900 Ft + ÁFA →

A Teljes (évközi) elemzéshez főkönyvi kivonat és korosított vevő- és szállítóállomány szükséges, amelyet a könyvelője szolgáltat. A folyamat egyszerű: elküldi a könyvelőjének, aki egy bejelentkezés nélküli felületen néhány adatot beír – nem kell fájlokat küldeni vagy feltölteni. Önnek nincs más teendője, a kész riport automatikusan elkészül, és e-mailben megkapja.

Visszatérítési garancia: Ha a CF Index riport után a teljes CégesForrások finanszírozási közvetítési szolgáltatást veszi igénybe, a riport díja – a belépő és a teljes csomag esetén egyaránt – jóváírásra kerül.

Biztonságos bankkártyás fizetés
SimplePay vásárlói tájékoztató

Kezdjük el

Lássa a cégét
a bank szemével.

Egyetlen adószám, néhány perc – és a CF Index Riport érthetően megmutatja a pontszámát, az erősségeit és a kockázatait, még mielőtt hitelkérelmet adna be. Ingyenes előnézettel kezdhet, kötelezettség nélkül.

1134 Budapest, Váci út 47E 2600 Vác, Rádi út 5. +36 30 737 3072 info@cegesforrasok.hu